
Choisir la bonne carte de crédit est l’une des décisions les plus importantes dans le domaine financier. Cependant, le nombre d’offres et les comparaisons sont source de confusion pour de nombreux consommateurs. Nous voulons changer cela ! Nous vous proposons non seulement un comparatif détaillé des cartes de crédit pour l’Allemagne, mais aussi de précieux aperçus qui vous aideront à trouver la carte parfaite pour vos besoins individuels.
Découvrez en 2 minutes quelle banque accorde vraiment votre crédit.
Vérification transparente selon les critères réels des banques. Gratuit, sans inscription SCHUFA, sans blabla.
Kurz-Check: Welche Anbieter passen zu Ihnen?
2 Klicks, ohne persönliche Daten – so landen Sie direkt bei Anbietern mit den besten Zusage-Chancen.
1. Beschäftigung
2. SCHUFA
✓ Gute Voraussetzungen – nutzen Sie direkt den Bankenvergleich unten.
Diese Anbieter prüfen auch Ihre Situation
Werbehinweis: kredit-fuchs.de erhält von den genannten Anbietern ggf. eine Vergütung. Eine Kreditzusage kann nicht garantiert werden. Der Bankenvergleich unten steht Ihnen weiterhin offen.
Les bases des cartes de crédit
Qu’est-ce qu’une carte de crédit ?
Une carte de crédit est plus qu’un simple morceau de plastique dans votre portefeuille. C’est un instrument financier puissant qui vous permet d’acheter maintenant et de payer plus tard. En accordant un prêt à court terme par l’intermédiaire de l’émetteur de la carte, vous pouvez effectuer des achats, bénéficier de services ou même retirer de l’argent sans avoir besoin ou utiliser de liquidités immédiates.
Comment fonctionnent les cartes de crédit ?
Le principe de la carte de crédit est simple : chaque fois que vous utilisez votre carte, la banque émettrice de la carte vous prête de l’argent pour payer votre transaction. À la fin du cycle de facturation, vous recevrez une facture pour vos achats. Vous pouvez décider de rembourser le montant total en une seule fois ou en plusieurs fois, cette dernière option étant la plus coûteuse : les intérêts de crédit entraînent des frais.
Les différents types de cartes de crédit et ce qui les distingue
Les cartes de crédit se déclinent en de nombreuses variantes différentes, chacune ayant ses propres mérites et utilisations. En voici un bref aperçu :
- Cartes de crédit standard : Idéal pour un usage quotidien, sans récompenses ni réductions spécifiques.
- Cartes bonus ou de récompense : Offrez des points, des milles ou des remises en argent sur les dépenses par carte de crédit.
- Cartes de crédit de voyage : Idéal pour les voyageurs fréquents, avec des avantages tels que l’assurance voyage et l’accès aux salons d’aéroport.
- Cartes de crédit d’entreprise : Conçu pour les besoins des entreprises, avec des notes de frais dédiées et des programmes de récompenses.
Chaque type de carte a ses propres critères et avantages, il est donc important de choisir une carte qui correspond à votre style de vie et à vos objectifs financiers.
En gardant cela à l’esprit, plongeons plus profondément dans le monde des cartes de crédit et découvrons comment trouver celle qui vous convient le mieux.
Aperçu des meilleures cartes de crédit en Allemagne
Le choix de la bonne carte de crédit peut être écrasant, surtout avec les nombreuses options disponibles sur le marché allemand. Pour faciliter votre décision, nous avons passé en revue les principaux types de cartes de crédit en Allemagne dans le cadre de notre comparatif de cartes de crédit. Voici ce que vous devez savoir :
Test de carte de crédit : comparaison des meilleures cartes de crédit
La performance d’une carte de crédit est déterminée par divers facteurs, notamment les frais, les intérêts, les récompenses et les services auxiliaires. Nous avons analysé ces facteurs dans notre comparatif de cartes pour vous proposer une sélection des meilleures cartes de crédit adaptées à différents besoins. Qu’il s’agisse de cartes de crédit avec cashback, de cartes destinées aux voyageurs ou de cartes de crédit haut de gamme, notre comparatif couvre tous les aspects.
Les meilleures cartes de crédit gratuites
Pour ceux qui recherchent une option simple et rentable, nous avons également sélectionné la meilleure carte de crédit gratuite dans notre revue. Les cartes gratuites offrent l’utilité de base d’une carte de crédit sans payer de frais annuels à la société émettrice de la carte de crédit. Certains offrent même des avantages supplémentaires tels que des remises en argent sur vos achats ou l’absence de frais pour les transactions à l’étranger.
La meilleure carte de crédit d’Allemagne pour des besoins spécifiques
Toutes les cartes de crédit ne conviennent pas à tous les styles de vie. C’est pourquoi nous avons identifié des catégories spécifiques dans lesquelles certaines cartes de crédit se distinguent particulièrement :
- Pour les voyages : Ces cartes offrent une assurance voyage, l’accès gratuit aux salons d’aéroport et des points bonus pour les réservations de vols et d’hôtels.
- Pour un usage quotidien : Idéal pour un usage quotidien, avec un cashback sur les achats au supermarché et les visites à la station-service.
- Pour les achats en ligne : Des offres spéciales et des rabais chez certains détaillants en ligne, ainsi qu’une protection accrue pour les transactions en ligne.
- Cartes de crédit prépayées : Dans certains cas d’utilisation, il peut être logique que les cartes de crédit doivent d’abord être « rechargées » avec de l’argent. C’est ce qu’on appelle une carte de crédit « prépayée ». Seul l’argent qui y a été déposé peut être dépensé ici.
Chacun de ces types de cartes présente des avantages uniques qui les rendent idéales pour les applications mentionnées. En analysant vos préférences et vos habitudes personnelles, vous pouvez choisir la carte qui vous apportera le plus d’avantages.
Avec cet aperçu, nous espérons vous avoir donné un point de départ clair pour votre recherche de la carte de crédit parfaite. Le bon choix dépend de vos besoins individuels et de vos objectifs financiers. Dans la section suivante, nous examinerons de plus près les coûts et les frais qui jouent un rôle important dans le choix de votre carte de crédit.
Coûts et honoraires : un facteur décisif
Lorsque vous comparez les cartes de crédit, les coûts et les frais associés à l’utilisation de la carte sont des facteurs cruciaux. Ceux-ci peuvent avoir un impact significatif sur la valeur globale de la carte pour vous. Voici un aperçu des principaux types de coûts :
Combien coûte le paiement par carte de crédit en Allemagne ?
Divers frais peuvent être associés à l’utilisation d’une carte de crédit, notamment :
- Frais de renouvellement : Certaines cartes de crédit facturent des frais d’utilisation annuels, qui varient en fonction de la carte et des services offerts.
- Transaction: Les achats dans une devise autre que l’euro peuvent entraîner des frais, généralement un pourcentage du montant de la transaction.
- Frais de retrait d’espèces : Retirer de l’argent avec votre carte de crédit peut être coûteux, car cela entraîne souvent des frais et des taux d’intérêt élevés à partir de la date de retrait.
Cartes de crédit sans frais : laquelle est la meilleure ?
Les cartes de crédit sans frais, qui ne facturent pas de frais d’utilisation annuels, sont particulièrement attrayantes pour les utilisateurs qui souhaitent utiliser les fonctionnalités de base d’une carte de crédit sans frais supplémentaires. Certaines de ces cartes offrent des avantages supplémentaires tels que des remises en argent ou l’absence de frais de change, ce qui les rend encore plus précieuses.
Coûts supplémentaires : Affectation à l’étranger et plus encore
En plus des frais habituels, vous devez également faire attention aux frais encourus lors de l’utilisation de votre carte à l’étranger ou pour des services spéciaux :
- Frais de transaction à l’étranger : Ceux-ci sont collectés lorsque vous utilisez votre carte pour des paiements hors de la zone euro.
- Coûts des services spéciaux : Il s’agit notamment des frais de remplacement des cartes, des retards de paiement ou des découverts de marge de crédit.
Pour obtenir les meilleures conditions, il est important d’examiner de près la structure tarifaire de chaque carte de crédit et de l’adapter à vos propres habitudes d’utilisation. Une comparaison approfondie peut vous aider à trouver une carte qui répond à vos besoins sans encourir de coûts inutilement élevés.
Avec une compréhension claire des coûts et des frais associés aux différentes cartes de crédit, vous serez bien équipé pour prendre une décision éclairée. Dans la section suivante, nous approfondirons le sujet et répondrons à certaines des questions les plus courantes que vous pouvez vous poser en matière de cartes de crédit en Allemagne.
FAQ : Foire aux questions sur les cartes de crédit en Allemagne
Lors de la recherche de la carte de crédit idéale, de nombreuses questions se posent souvent. Nous répondons ici à certaines des préoccupations les plus courantes pour vous aider à prendre des décisions plus éclairées.
Combien de cartes de crédit peut-on avoir en Allemagne ?
En Allemagne, il n’y a pas de limite légale au nombre de cartes de crédit qu’une personne peut posséder. Cependant, il est important que vous soyez en mesure de garder le contrôle de vos finances et de payer vos factures à temps pour éviter tout impact négatif sur votre score SCHUFA.
Quelle est la meilleure carte de crédit sans frais ?
La « meilleure » carte de crédit sans frais dépend de vos besoins individuels et de vos habitudes d’utilisation. Certaines cartes offrent des avantages supplémentaires tels que des remises en argent ou une assurance voyage, tandis que d’autres offrent une structure simple sans frais supplémentaires. Comparez les options disponibles pour trouver la carte qui vous convient le mieux.
Est-ce que 2 cartes de crédit sont mauvaises pour la SCHUFA ?
Deux cartes de crédit en soi ne sont pas nécessairement mauvaises pour votre Schufa ou votre solvabilité. Au contraire, la façon dont vous utilisez ces cartes dépend de plusieurs facteurs. Voici quelques points à prendre en compte :
- Utilisation et habitudes de paiement: si vous utilisez régulièrement vos cartes de crédit et que vous réglez toujours les factures à temps et intégralement, cela peut être positif pour votre solvabilité. Un bon historique de paiement est pris en compte par Schufa.
- Utilisation des cartes de crédit: un montant élevé utilisé par rapport à votre limite de crédit (par exemple 80 % ou plus) peut être considéré comme négatif. Il est conseillé de gérer l’utilisation des cartes de crédit afin d’éviter une utilisation élevée.
- Nombre de cartes de crédit: deux cartes de crédit ne posent généralement pas de problème. Toutefois, le fait d’avoir plusieurs cartes de crédit peut éventuellement amener les banques à remettre en question votre discipline financière, en particulier si de nombreuses cartes ont une limite de crédit élevée en même temps.
- Demandes et nouveaux contrats: Si vous demandez régulièrement de nouvelles cartes de crédit, les demandes peuvent également avoir un impact sur votre notation Schufa. Il est conseillé de limiter ces demandes au minimum.
Dans l’ensemble, il est important d’utiliser les cartes de crédit de manière responsable. Si vous effectuez vos paiements à temps et ne surchargez pas vos cartes de crédit, deux cartes de crédit ne devraient pas avoir d’impact négatif sur votre Schufa. Vous pouvez d’ailleurs demander gratuitement une copie de vos données SCHUFA (art. 15 RGPD).
Que dois-je rechercher dans une carte de crédit ?
Les facteurs importants comprennent les frais annuels, les taux d’intérêt pour les versements, les frais pour les transactions à l’étranger, les programmes de remise en argent ou de primes, ainsi que les avantages supplémentaires tels que l’assurance voyage.
Quelles sont les cartes de crédit acceptées en Allemagne ?
La plupart des cartes de crédit internationales telles que Visa, Mastercard et American Express sont acceptées en Allemagne. Dans le commerce de proximité, la carte de débit (girocard) et les espèces restent toutefois très répandues.
Avec ces réponses, nous espérons avoir clarifié certaines de vos questions. Les cartes de crédit offrent une variété d’avantages et de caractéristiques adaptés à différents besoins. Dans la section suivante, nous examinerons les différents fournisseurs et marques de cartes de crédit en Allemagne afin de vous donner un aperçu plus complet.
Fournisseurs de cartes de crédit et marques en Allemagne
Le choix de cartes de crédit en Allemagne est vaste et varié, chaque marque et chaque fournisseur offrant ses propres avantages uniques. Comprendre les principaux acteurs du marché peut vous aider à faire le meilleur choix pour vos besoins financiers.
Vue d’ensemble des marques de cartes de crédit
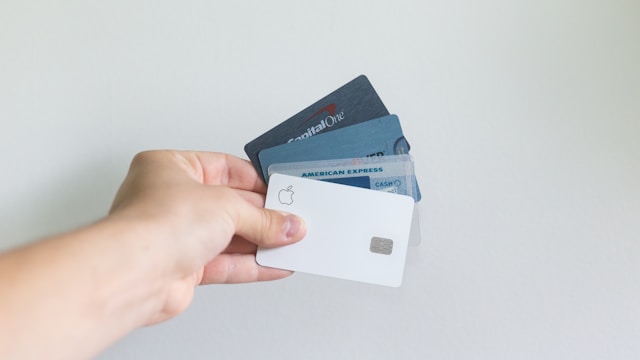
En Allemagne, les marques de cartes de crédit les plus utilisées sont Visa, Mastercard et American Express. Chacune de ces marques offre un large éventail d’options de cartes, allant des versions de base sans frais annuels aux cartes haut de gamme avec des programmes de récompenses et des prestations d’assurance étendus.
- Connues pour leur acceptation et leur sécurité à l’échelle mondiale, Visa et Mastercard offrent une variété de cartes qui s’adressent à différents segments de clientèle.
- American Express, souvent connue sous le nom d’Amex, se démarque par son propre système de récompenses et ses offres exclusives pour les détenteurs de cartes.
Comparaison des fournisseurs de cartes de crédit
Lorsque vous comparez les différents fournisseurs, il est important de tenir compte des frais annuels, des taux d’intérêt, des programmes de récompenses, ainsi que des avantages supplémentaires tels que l’assurance et l’accès à des événements exclusifs :
| Type de carte de crédit | Cotisation annuelle | Bonus | Avantages spéciaux | Assurances | Particularités |
|---|---|---|---|---|---|
| Carte de crédit gratuite (Visa / Mastercard) | Aucune ou faible | Parfois un bonus de bienvenue | Payer et retirer de l’argent dans le monde entier | Rarement incluses | Vérifier les frais de retrait d’espèces et hors zone euro |
| Carte à débit différé (charge card) | Variable selon la banque | – | Débit mensuel en une fois, sans intérêts si le solde est réglé | – | Souvent liée au compte courant |
| Carte de crédit renouvelable (revolving) | Souvent gratuite | – | Remboursement échelonné possible | – | Intérêts élevés sur le solde : comparer le taux annuel effectif global |
| Carte de crédit prépayée | Faible | – | Généralement sans vérification SCHUFA | – | Utilisation limitée au montant chargé |
| Carte miles / voyage (p. ex. Miles & More) | Plutôt élevée | Miles de bienvenue possibles | Accumulation de miles, accès aux salons | Assurance voyage souvent incluse | Intéressante pour les grands voyageurs |
| Carte premium (Gold / Platinum) | Élevée | Programmes de points | Priority Pass, service de conciergerie | Offre d’assurance complète | Rentable surtout en cas d’utilisation intensive |
| Carte de débit Visa / Mastercard (banques en ligne) | Souvent gratuite | – | Paiement mobile avec Apple Pay et Google Pay | – | Pas une vraie carte de crédit : débit immédiat du compte |
Le choix du bon fournisseur de carte de crédit et de la bonne marque dépend de vos besoins personnels et financiers. Voulez-vous une carte simple pour les achats quotidiens ou une carte premium avec de nombreux services supplémentaires ? Les réponses à ces questions vous aideront à prendre une décision éclairée.
Dans la section suivante, nous examinerons de plus près les avantages et les programmes de fidélisation qui peuvent vous aider à tirer le meilleur parti de votre carte de crédit.
Avantages sociaux et programmes de primes
Le choix d’une carte de crédit n’est pas seulement basé sur le coût. Les avantages et les programmes de fidélité jouent un rôle crucial dans la valeur d’une carte pour le titulaire de la carte. Voici quelques-uns des principaux avantages que les cartes de crédit peuvent offrir et comment en tirer le meilleur parti.
Cartes de crédit avec les meilleurs programmes de fidélité
Les programmes de fidélité vous récompensent avec des points, des miles ou des remises en argent pour l’utilisation de votre carte de crédit. Les programmes les plus attractifs offrent :
- Remise en argent : Un remboursement d’un pourcentage de vos dépenses, directement sur votre compte de carte de crédit ou sous forme de crédit.
- Programmes de points : Gagnez des points pour chaque euro dépensé, qui peuvent être échangés contre des biens, des services ou des miles aériens.
- Kilomètres parcourus : Parfaites pour les grands voyageurs, ces cartes permettent d’accumuler des miles qui peuvent être échangés contre des billets d’avion, des surclassements et d’autres services de voyage.
Le meilleur choix dépend de vos habitudes et préférences personnelles en matière de dépenses. Certaines cartes offrent des options de récompenses flexibles qui permettent une combinaison de ces avantages.
Services de cartes de crédit supplémentaires
En plus des programmes de primes, de nombreuses cartes de crédit offrent d’autres avantages qui peuvent augmenter leur valeur :
- Assurance voyage : De nombreuses cartes de crédit comprennent des prestations d’assurance voyage, telles que l’assurance annulation et l’assurance médicale de voyage, qui offrent une protection supplémentaire pendant le voyage.
- Assurance achats : Protection contre le vol, l’endommagement ou la perte des biens achetés avec la carte.
- Accès aux salons d’aéroport : Les cartes de crédit haut de gamme offrent souvent un accès gratuit ou à prix réduit aux salons d’aéroport du monde entier.
- Offres exclusives et réductions : Des partenariats avec des détaillants, des restaurants et d’autres fournisseurs de services offrent aux titulaires de cartes des rabais et des offres spéciales.
Ces modules complémentaires peuvent être particulièrement utiles s’ils sont adaptés à vos besoins spécifiques et à votre style de vie. Comme lorsque vous comparez les crédits, il est important de comparer soigneusement les offres des différentes cartes afin de trouver celle qui vous offre le plus d’avantages.
Choisir la bonne carte de crédit avec les bons avantages et programmes de récompenses peut être un excellent moyen de tirer parti de vos dépenses quotidiennes. Cependant, assurez-vous de lire les conditions et les restrictions de ces offres pour vous assurer qu’elles répondent à vos attentes.
Maintenant que nous avons examiné les différents avantages et programmes de récompenses que les cartes de crédit peuvent offrir, passons maintenant aux aspects de sécurité et de protection qui sont importants pour les titulaires de cartes de crédit.
Sécurité et mesures de protection des cartes de crédit
À une époque où les transactions en ligne sont omniprésentes, la sécurité des cartes de crédit est plus importante que jamais. Heureusement, les cartes de crédit modernes offrent une variété de caractéristiques de sécurité qui protègent vos actifs financiers et vos renseignements personnels.
Assurance et protection
De nombreuses cartes de crédit comprennent une assurance et une protection, ce qui peut constituer un filet de sécurité précieux dans des situations inattendues :
- Protection contre la fraude : Presque toutes les cartes de crédit offrent une protection contre la fraude, ce qui vous protège contre les transactions non autorisées. Si votre carte est volée ou utilisée de manière frauduleuse, vous n’êtes généralement pas responsable de ces dépenses ; en Allemagne, votre responsabilité est en principe limitée à 50 € (§ 675v BGB), sauf en cas de négligence grave.
- Limitation: De nombreux fournisseurs limitent votre responsabilité en cas de vol ou de perte de votre carte, à condition que vous signaliez l’incident à temps.
- Assurance voyage : Cela peut fournir une protection en cas d’annulation de voyage, d’interruption de voyage, de perte de bagages et d’autres événements imprévus.
Conseils pour utiliser les cartes de crédit en toute sécurité
En plus des mesures de sécurité mises en place par les fournisseurs, vous pouvez également prendre vous-même des mesures pour renforcer la sécurité de votre carte de crédit :
- Surveillez régulièrement l’activité de votre compte : Gardez un œil sur les transactions inhabituelles et signalez-les immédiatement à votre fournisseur de carte de crédit.
- Utilisez des mots de passe forts et une authentification à deux facteurs : Sécurisez vos comptes en ligne avec des mots de passe forts et uniques et, si possible, activez l’authentification à deux facteurs.
- Soyez prudent lorsque vous magasinez en ligne : N’utilisez votre carte de crédit que sur des sites Web de confiance et assurez-vous que votre connexion est sécurisée (HTTPS).
- Protégez les informations de votre carte de crédit : Ne partagez jamais ouvertement les détails de votre carte et conservez les cartes physiques dans un endroit sûr.
La combinaison de ces mesures de sécurité avec la protection fournie par votre carte peut assurer un haut niveau de sécurité et vous protéger contre les pertes financières.
Dans la section suivante, nous passerons en revue l’acceptation et l’utilisation des cartes de crédit afin de vous donner un aperçu complet de la manière et du lieu d’utilisation de votre carte, tant en Allemagne qu’à l’étranger.
Acceptation et applications possibles
L’acceptation des cartes de crédit a augmenté dans le monde entier, et la flexibilité qu’elles offrent en fait un outil financier essentiel pour de nombreuses personnes. Cependant, il existe encore des différences d’acceptation et d’utilisation, en fonction de la carte et de l’emplacement. Voici un aperçu de ce que vous devez savoir.
Acceptation des cartes de crédit en Allemagne et à l’étranger
En Allemagne, les cartes de crédit sont acceptées dans la plupart des boutiques en ligne, hôtels, stations-service et grandes enseignes, même si la carte de débit (girocard) et les espèces restent très utilisées dans le commerce de proximité. Les cartes Visa et Mastercard sont acceptées presque partout, tandis que les cartes American Express et Diners Club peuvent être utilisées dans un peu moins de magasins. Si vous voyagez à l’étranger, il est bon de savoir que Visa et Mastercard sont acceptées dans le monde entier, ce qui en fait un excellent choix pour les voyageurs.
Services de paiement mobile et cartes de crédit
L’intégration des cartes de crédit avec les services de paiement mobile tels qu’Apple Pay, Google Pay et Samsung Pay a rendu l’utilisation des cartes de crédit encore plus pratique. Ces services vous permettent de stocker en toute sécurité votre carte de crédit dans votre smartphone et d’effectuer des paiements d’un simple toucher ou d’une reconnaissance faciale. L’adoption des paiements mobiles se développe en Allemagne et à l’international, ce qui en fait une option pratique pour des transactions rapides et sécurisées.
Demander une carte de crédit : un guide
La demande d’une carte de crédit est un processus relativement simple, mais il y a quelques étapes et considérations importantes.
Le processus de demande de carte de crédit
- Comparaison des options : Commencez par une comparaison approfondie des cartes de crédit disponibles pour trouver celle qui répond le mieux à vos besoins.
- Examen des exigences : Assurez-vous de répondre aux exigences de la carte, telles que le revenu minimum et la cote de crédit.
- Dépôt de la candidature : Vous pouvez soumettre votre demande en ligne, par la poste ou parfois en personne à la banque. Vous devrez fournir des informations personnelles, une preuve de revenu et parfois d’autres documents.
- En attente d’approbation : Après avoir vérifié vos coordonnées, le fournisseur décidera si votre demande de carte sera approuvée. Cela peut prendre de quelques jours à quelques semaines.
Conditions d’obtention d’une carte de crédit en Allemagne
En Allemagne, les demandeurs doivent remplir plusieurs conditions pour pouvoir demander une carte de crédit. Voici les principaux critères :
- Âge: vous devez être âgé d’au moins 18 ans. Dans certaines banques, les mineurs peuvent également demander une carte de crédit, mais la plupart du temps, ils doivent être accompagnés d’un parent ou d’un tuteur.
- Les revenus: Un revenu régulier est nécessaire. La plupart des banques demandent une preuve de vos revenus afin de s’assurer que vous êtes en mesure de payer vos factures.
- Solvabilité: Une bonne solvabilité est essentielle. Les banques examinent généralement le dossier Schufa pour évaluer votre solvabilité. Un dossier Schufa positif est nécessaire pour obtenir une carte de crédit.
- Résidence: vous devez résider en Allemagne. Ceci est important pour la vérification de l’identité et l’établissement du contrat.
- Preuve d’identité: vous devez présenter une carte d’identité ou un passeport en cours de validité lors de votre demande. En outre, une confirmation de l’adresse peut être requise.
Conclusion : Comment choisir la bonne carte de crédit ?
Le choix de la bonne carte de crédit dépend d’un certain nombre de facteurs personnels, notamment vos habitudes financières, vos besoins et vos objectifs. Tenez compte des frais annuels, des taux d’intérêt, des récompenses et des caractéristiques de sécurité de chaque carte pour prendre une décision qui répond à vos besoins. N’oubliez pas qu’une carte de crédit est un outil qui, s’il est utilisé de manière responsable, peut accroître votre flexibilité financière et vous offrir de précieux avantages. Si vous avez des questions, nous nous ferons un plaisir d’y répondre par e-mail. Écrivez à info@kredit-fuchs.de